Iratkozz fel a hírlevelünkre, hogy ne maradj
le semmi fontosról!
 Fotó: Unsplash/Glenn Carstens-Peters
A PanMedia és a Magyar Marketing Szövetség (MMSZ) közös szakmai webináriumát összefoglaló beszámolónk második részében médiatípusonként vizsgáljuk a PanMedia szakértői – Tatár István digitális médiaigazgató, Várkonyi Sára médiastratéga, Ritter Ádám ügyvezető igazgató és Horog-Devic Valéria szenior kutató – segítségével a legfrissebb hazai kutatási adatokat, fogyasztói szokásokat és piaci tendenciákat, miközben nem hagyták figyelmen kívül a vészesen közelgő OOH-hiátust.
Win-Lose helyzet
Megírtuk minap részletesen, hogy az új közterületi szabályozás miként forgatja fel a hirdetői piacot és hogy a legnagyobb OOH-szereplők jó része a PanMedia és az MMSZ közös felmérése alapján nem sok jóra számíthat a rendelet hatályba lépését követően, még ha a városkép megtisztulását többen üdvözlendőnek is tartják. Ahogy Várkonyi Sára elmondta, az OOH tökéletesen alkalmas volt eddig márkaépítésre, vagy egy új termék bemutatására. A vizuális hatását és a reach-képességét pótolni csak lemondásokkal lehet.
A billboard-büdzsék kénytelen felszabadulása és kelletlen migrációja pedig egy olyan médiakörnyezetbe érkezik, ahol a televíziós képernyőért vívott harc, a digitális tartalomfogyasztás felaprózódása, valamint a mesterséges intelligencia keresőpiaci térnyerése már eleve újratervezésre kényszeríti a szakmát.
A tévé köszöni, jól van
A szakmában évek óta riogatnak, hogy már senki nem néz tévét. A legfrissebb Nielsen- és TGI-kutatási adatok azonban egyértelműen cáfolják ezt, de annyi bizonyos, hogy a képernyőt bámulók figyelme átstrukturálódott.
A big screenen osztozik a hagyományos lineáris tartalom és az úgy nevezett Other TV. Az előbbi a tévé, ahogy a nagy- és dédszüleink ismerik (és szeretik), itt a hirdetők a hagyományos szpotokkal, a műsorszponzorációkkal, a product placementtel és a tematikus promóciókkal érhetik el a kanapén ülőket. Az „Other TV” minden nem-lineáris képernyőhasználat – beleértve a streaming platformokat (SVOD), a YouTube nagyképernyős fogyasztását, a külső adathordozókat és a videójátékokat (gaming).
Az év első 37 hetének adatai alapján a heti elérés tekintetében a nem-lineáris tartalomfogyasztás már szorosan a lineáris televíziózás nyomában van:
A 18–29 évesek körében az egyéb televíziós képernyőhasználat heti elérése szinte beérte a lineáris televízióét.
Eltöltött idő tekintetében a 4 év feletti teljes lakosság átlagosan napi 5 órát tölt a tévékészülék előtt; ebből 4 óra továbbra is lineáris adás, és mintegy 1 óra jut az egyéb képernyőtartalmakra. A 18–59-es korosztályban a napi megoszlás 3 óra lineáris és bő 1 óra egyéb.
A 18–29 éves fiatalok összesen 2 óra 12 percet töltenek a képernyő előtt, amiből már 1óra az „Other” kategória.
Az előző év azonos időszakához viszonyítva az egyéb televíziós képernyőhasználat átlagosan öt perccel növekedett, míg a lineáris nézési idő célcsoporttól függően 2–9 perccel mérséklődött. A televíziós képernyőn eltöltött összidő így valójában stagnál és csak néhány célcsoportnál csökken.
Budapesti fiatalok, hol vagytok?
Miközben országos szinten a 16–75 éves lakosság 76 százaléka, a 18–59 éves korosztálynak pedig több mint 70 százaléka heti szinten elérhető lineáris televízióval, a földrajzi és demográfiai bontás komoly tervezési aszimmetriát mutat A televíziózási hajlandóság nem a jövedelmi helyzettel, hanem inkább az iskolai végzettséggel és a lakóhellyel mutat negatív korrelációt: tehát a magasabb végzettségűek és a budapestiek kevesebb lineáris tévét néznek.
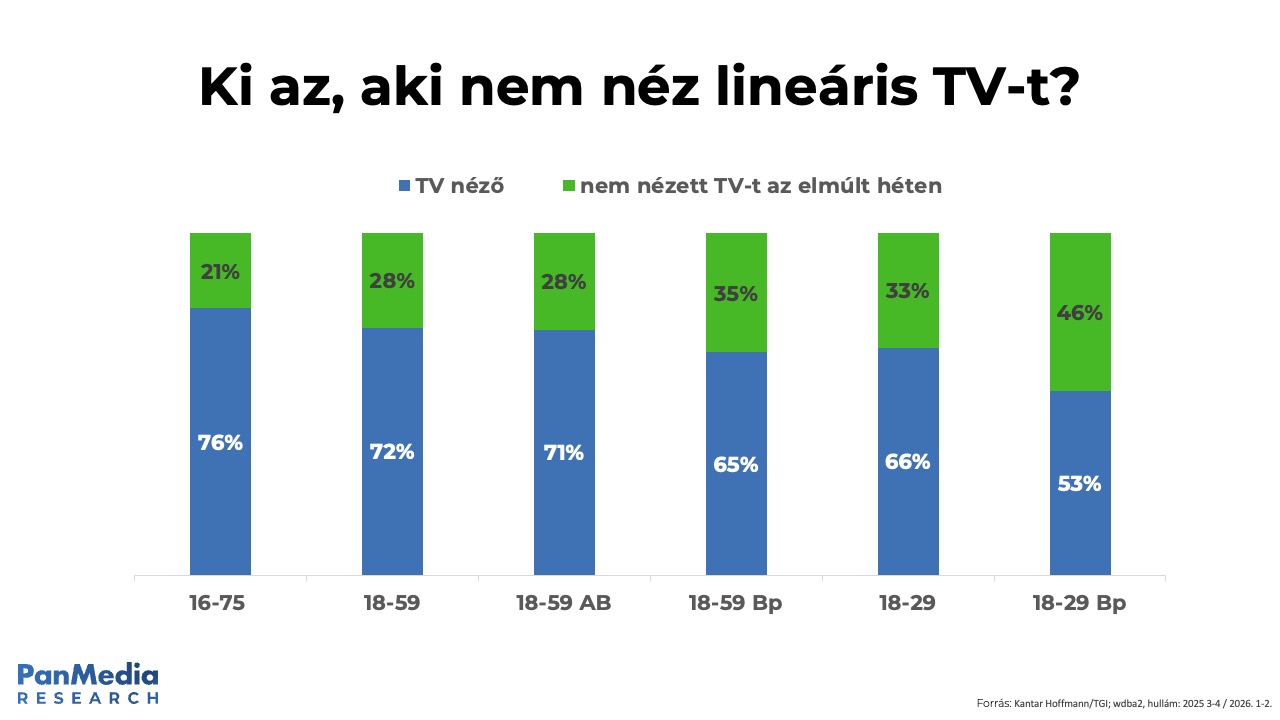
Budapesten a 18–59 évesek egyharmada nem érhető el lineáris televízióval és ami még rosszabb hír a tévés hirdetőknek: a fővárosi 18–29 éves korosztály 46 százaléka egyáltalán nem, vagy hetente kevesebb mint egy alkalommal néz lineáris adást.
Ahogy az az előző beszámolónkból is kiderült, ebből a média típusból kieső budapesti fiatalokat és aktív keresőket a nagyméretű OOH-kon még el lehetett érni, viszont januártól a tervezet szerint már csak a tömegközlekedési eszközökön és az utcabútorokon megmaradó felületekben bízhat a hirdető, ahol a hosszú kontaktusidő biztosított, kivéve, ha az utazóközönség eleve a mobiljába mélyed, míg jön a következő metró, vagy amíg le-fel mozgatja őt a mozgólépcső.
Miért nem váltja ki a streaming a lineáris tévét?
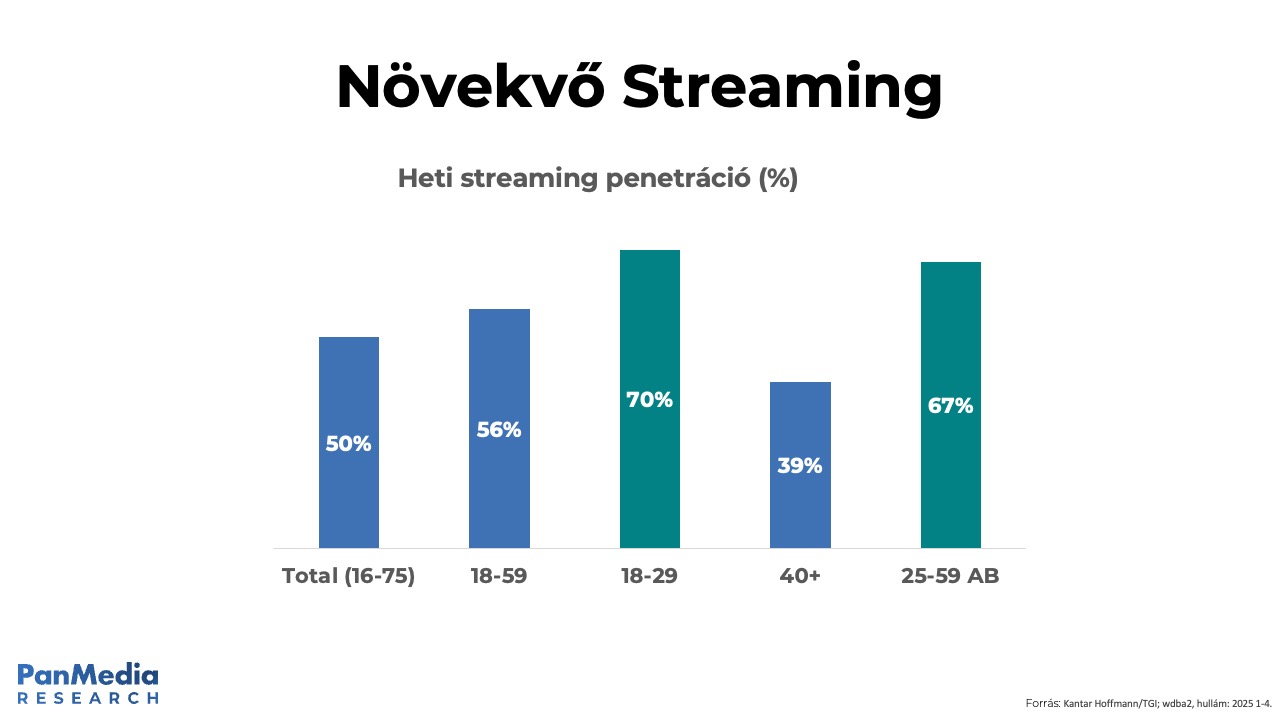
A webináriumon részletesen kitértek a connected TV (CTV) és a streaming hirdetési dilemmájára. Bár a teljes lakosságban a streaming heti elérése már eléri az 50 százalékot, a fiatalok és az AB státuszúak körében pedig megközelíti a 70 százalékot, médiatervezési szempontból a streaming egyelőre nem képes kiváltani a lineáris televíziót, ugyanis a legnagyobb streaming szolgáltatók esetében nincs lehetőség reklámok elhelyezésére jelenleg.
Akinél a távirányító, az a főnök
Az RTL nemzetközi és hazai kutatási adatai alapján a magyar háztartások 50 százalékában televíziókészüléken néznek videós tartalmakat is, ami magasabb, mint az Egyesült Államok vagy Kína 40 százalék körüli értéke (utóbbiban az okostelefon 81 százalékkal dominál). A magyar piacon a mobil 66 százalékos videófogyasztási arányt képvisel.
A nappaliban töltött idő – ami az otthonlétünk összesen 83 százalékát teszi ki – egy olyan társas közeget teremt, ahol megnő a co-viewing jelentősége: a streaming tartalmakat a nézők 57 százalékban a családdal, 72 százalékban pedig valamilyen partnerrel közösen nézik, a lineáris tévénézés 58 százalékban családi, 33 százalékban páros időtöltés.
Ennek a közös élménynek pedig üzleti jelentősége is van: az RTL AdAlliance kutatása szerint a reklámok felidézési pontossága 23 százalékkal növekszik, ha a fogyasztó azt valakivel közösen, egy légtérben tekinti meg, mivel a hirdetésekhez szociális interakció és azonnali reflexió társul, gondoljunk olyan ikonikus reklámélményekre, mint a Ricola dallama, a kalapos úr (Bazsó Csongor) Müszi-csettintése, vagy a kisbeteg Ábel értetlenkedése.
Az audió lehetősége
Az audiócsatornák – különösen a közterületi kiesések tükrében – felértékelődnek a médiatervezők szemében. A rádió stabil tömegelérése és az on-demand digitális audió dinamikus növekedése egymást kiegészítő ökoszisztémát alkot.
Szól a rádió
A reggeli csúcsidő televíziós léptékű tömegeket mozgat, a 2026. májusi országos hallgatottsági görbék alapján a reggeli idősávban a rádió elérése meghaladja a 20 százalékot, ami azt jelenti, hogy országosan mintegy 2 millió ember hallgat rádiót egy átlagos reggelen. A piacvezető adók – a Rádió 1 és a Retro Rádió – reggeli elérése egyenként eléri a 800 ezer főt, ami a kiemelkedő főműsoridős televíziós adások nézettségével vetekszik.
Podcast, „Szpoti” és a többi zenestreaming
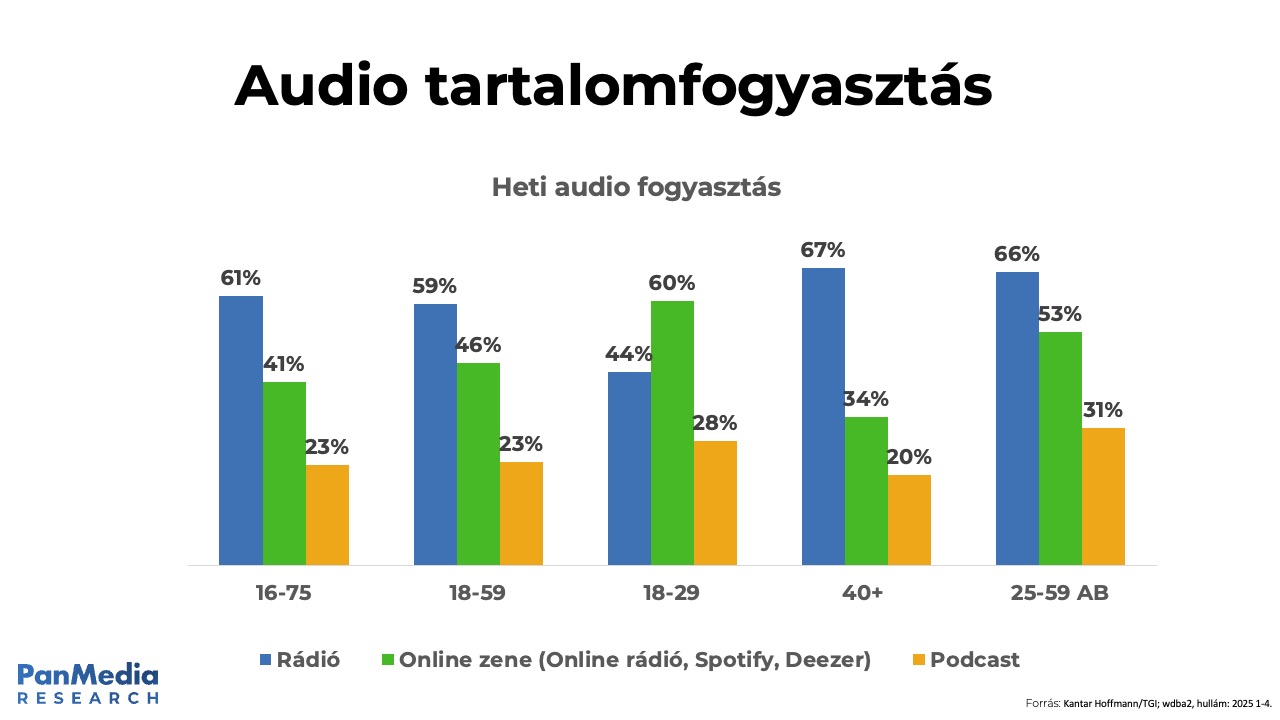
A 18–29 évesek körében az online zenehallgatás (Online rádió, Spotify, Deezer) heti elérése 60 százalék, szemben a hagyományos rádió 44 százalékos heti elérésével. A 25–59 éves AB státuszú célcsoport 87 százaléka érhető el valamilyen audiótartalommal heti szinten.
Az NMHH 2025 elején publikált kutatásai alapján a magyar lakosság kétharmada rendszeres podcasthallgató. A fogyasztás döntően 15–60 perces blokkokban történik valamilyen kísérőtevékenység (utazás, sport, házimunka) mellett, és fontos megállapítás, hogy ezt a hallgatói bázist a magasabb iskolai végzettség, a prémium vásárlóerő és a tudatos tartalomkeresési attitűd jellemzi.
Az audiófogyasztás meghaladja az öt évvel ezelőtti szintet, mivel az online zene és a podcastok többletet generáltak a rádió minimális lemorzsolódásával szemben. Az autós és ingázó célcsoportok elérésében – ahol az út mentén sorakozó óriásplakátok januártól kiesnek – a rádió és a helyi rádiók közösségépítő ereje így kulcsfontosságú helyettesítő eszköz lehet.
Nyomtatott sajtó: csökkenő volumenhez mély figyelem társul
A napilappiac szerkezeti átalakuláson ment keresztül: több nyomtatott lap megszűnt, vannak, amik napiból heti periodicitásra váltottak, ez pedig a magazinpiac méretét növelheti.
A költési adatok alapján a magazinpiac mintegy 11 milliárd forintos, a napilappiac szintén mintegy 11 milliárd forintos becsült nettó hirdetési árbevételt realizált (Fifty5Blue/Adex:becsült netnet költés) (slide). A magazinokban regisztrált hirdetésszám elérte a 33 ezer darabot, ám a volumen mindkét szegmensben folyamatosan csökken. Az is megfigyelhető, hogy a magazinokban leginkább a gyógyhatású készítményeket, szabadidős és a szépségápolási termékeket hirdetnek.
A sajtó szerepe a médiamixben a mennyiségi elérés helyett a minőségi bevonódásra helyeződik át: az olvasás ugyanis sosem háttértevékenység, a nyomtatott sajtótermék megvásárlása pedig ad egy plusz birtoklási attitűdöt, így a fizetett tartalomhoz mélyebb figyelem és magas hitelességi index társul.
A kiadók pedig a szimpla, szerkesztői tartalmak közötti hirdetési felület helyett inkább integrált ajánlatokat kínálnak, kombinálva például a print megjelenést digitális felületekkel, közösségi média boosttal és natív, szerkesztőségi és akár edukációs tartalmakkal.
A mozi él és virul
A Covidban leginkább érintett médiatípus, a mozi a pandémiát követően látványos visszatérést produkált: a 2026-os év első nyolc hónapjának adatai alapján a mozik látogatószáma és jegyárbevétele legalább 10 százalékkal emelkedett az előző év azonos időszakához képest.
A hazai országos értékesítői piac három szereplőssé bővült (New Age Cinema, Five In One, CINEMORE), rugalmasabb és kombináltabb csomagokat kínálnak a hirdetőknek.
A mozis közeg a leginkább média- és reklámkerülő, technológiailag korai adaptáló, fiatal városi közönséget éri el egy zavarmentes, óriás méretű, vizuális és Dolby hangzást nyújtó környezetben. A kampányok konkrét kontaktusszám (CPV alapon) és filmtematika szerint is célozhatók.
A digitális ökoszisztémában a SEO-t leváltja a GEO
A webinárium digitális szekciójában Tatár István bemutatta a hazai toplistákat: az NMHH adatai szerint a mobilfelületek elérése messze felülmúlja a desktopot. A látogatottsági sorrend élén a Google, a Facebook, a Messenger, a YouTube és az Instagram áll, a hazai portálok közül pedig az Időkép, az Index és a 24.hu fért fel az abszolút top 10-es listára. (slide)
A hazai sales house-ok (Mediaworks, Indamedia, Atmedia, Adaptive Media) havi szinten együttesen a magyar internetezők közel 100 százalékát képesek elérni prémium, biztonságos hazai tartalmi környezetben.
A Google kereső tartja magát, de nyomában az AI
A friss TGI-adatok szerint a hazai lakosság 37 százaléka használ valamilyen generatív mesterséges intelligenciát a mindennapokban. És míg a Google mindössze 4 percre tudja megtartani a látogatót, addig a ChatGPT vagy a Gemini felületein a felhasználók átlagosan 13–15 percet töltenek el alkalmanként. A ChatGPT-re irányuló keresések korábbi egyeduralmát a Gemini és a Claude növekedése törte meg.
A szakma tapasztalatai szerint a keresőkből a weboldalakra érkező organikus forgalom folyamatosan csökken. A felhasználók közvetlenül az AI felületén kapják meg a választ, nem kattintanak át a forrásoldalakra. A hagyományos keresőoptimalizálást (SEO) így kiegészíti a Generative Engine Optimization (GEO), vagyis az LLM modellekre való tartalomhangolás.
Hogyan készüljön a 2027-es médiaterv a közterületi változások tükrében?
A fentiek tekintetében a szakemberek szerint a 2027-es médiapiaci kihívásokra úgy lehet legjobban felkészülni, ha a hirdetők teljesen egyedi stratégiát alakítanak ki vagy saját belső marketing csapatukkal, vagy egy szakértő médiaügynökség bevonásával. Míg például egy autósokat célzó, promóciós kampány esetén a rádió a praktikus helyettesítő eszköz, addig a vizuális márkaépítésben a TV és az online videó kombinációja, kistelepüléseken pedig a digitális geotargeting jelentheti a megoldást. A közterületről kiszoruló, helyet kereső büdzsé törvényszerűen megnövelheti a keresletet a televízióban, a rádióban és a minőségi digitális felületeken, ami általános árfelhajtó hatással járhat a teljes médiapiacon.
A közterületi szabályozási részletek végleges kihirdetéséig a hirdetőknek érdemes alternatív médiatervekkel készülniük a következő üzleti évre, megelőzve az inventory szűküléséből adódó kapacitáshiányt.
A Gemius AdReal új, áttörő mérési módszertana
A webinárium végén a szakértők bemutatták a Gemius által bevezetett AdReal kutatási módszertant, amely felszámolja a digitális és a hagyományos média korábbi mérési izolációját.
Az AdReal egy hardveres mérőpanel, ami egy több mint 1000 fős, a 16–75 éves lakosságra reprezentatív technikai panelen alapul, valós kattintásokat és eszközhasználatot mér. Az Adex-adatokkal szemben – amelyek nem képesek a globális tech óriások költéseit mérni – az AdReal egyetlen forrásból mutatja ki a Facebook, YouTube, Instagram és TikTok tényleges hirdetői jelenlétét. A rendszerbe integráltak továbbá 30 televíziós csatornát és 10 rádióadót, így a digitális elérésekkel közös halmazban vizsgálható a teljes lakossági kampányteljesítmény, továbbá modellezhetővé válik, hogy egy televíziós jelenlét mellé a közösségi média vagy a rádió hány százaléknyi nettó, plusz kontaktust és célcsoportot tett hozzá, és mekkora volt az átfedés.
Az AdReal szociodemográfiai szűrése is precízebb, ugyanis a kor és a nem mellett a mérés már kiterjed az iskolai végzettségre, településtípusra, földrajzi régióra és háztartásméretre is.